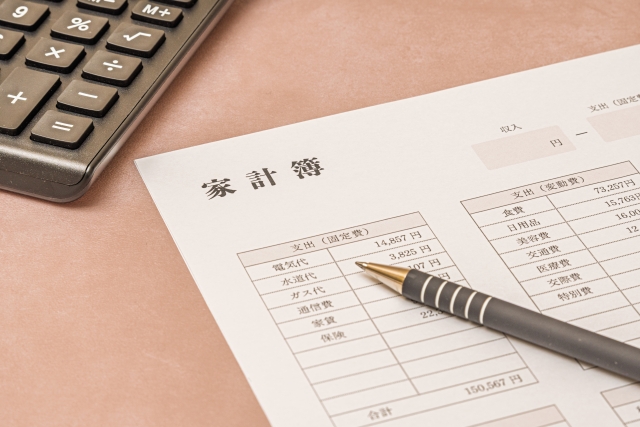
毎月きちんと働いて収入があるのに、気づいたらお金が残っていないと感じることはありませんか?
家計管理は、将来のために貯金をしたい方や、毎月の生活費を見直したい方にとって大切な習慣です。
しかし、細かく家計簿をつけたり、毎日の買い物を我慢したりするのは大変ですよね。
実は、家計管理は最初から完璧を目指す必要はありません。まずは収入と支出を把握し、自分に合った方法で少しずつ見直していくことが大切です。
この記事では、家計管理の基本的な始め方や、無理なく続けるためのポイント、毎月のお金の流れを整える方法について紹介します。
1. まずは毎月の収入を把握する
家計管理を始めるときは、最初に毎月の収入を確認しましょう。
会社員の場合は、給与明細や銀行口座への振込額を確認すると、実際に使える金額が分かります。
ボーナスや臨時収入など、毎月一定ではない収入については、通常の生活費とは分けて考えると管理しやすくなります。
家計管理では、額面の給与ではなく、税金や社会保険料などが差し引かれた後の手取り額を基準にするのがおすすめです。
まずは、自分が毎月どのくらいのお金を使えるのかを把握するところから始めましょう。
2. 毎月の支出を書き出す
収入を確認したら、次は支出を整理します。
毎月何にいくら使っているのかを把握できていないと、節約しようと思っても、どこを見直せばよいのか分かりません。
最初は、次のような項目に分けてみましょう。
- 住居費・住宅ローン
- 電気・ガス・水道などの光熱費
- 食費
- 日用品費
- 通信費
- 保険料
- 交通費・ガソリン代
- 娯楽費・交際費
- その他の支出
最初から細かく分類する必要はありません。大まかな金額でも、支出の傾向を知ることができます。
クレジットカードや電子マネーを利用している場合は、利用履歴も確認してみましょう。
3. 固定費と変動費に分けて管理する
支出を整理するときは、固定費と変動費に分けると見直しやすくなります。
固定費とは?
固定費は、毎月ほぼ決まった金額が発生する支出です。
例えば、次のようなものがあります。
- 家賃や住宅ローン
- スマートフォンやインターネットの料金
- 保険料
- サブスクリプションサービス
- 習い事や月額サービス
固定費は一度見直すと、その後も節約効果が続きやすいというメリットがあります。
使っていないサービスを解約したり、通信プランを変更したりするだけでも、毎月の支出を減らせる可能性があります。
変動費とは?
変動費は、月によって金額が変わりやすい支出です。
- 食費
- 日用品費
- 外食費
- 交際費
- 趣味や娯楽費
- 衣服や美容にかかる費用
変動費は、生活スタイルによって金額が変わります。
無理にすべてを削るのではなく、使いすぎている項目がないか確認することが大切です。
4. 毎月の予算を決める
収入と支出が分かったら、毎月の予算を決めてみましょう。
例えば、手取り収入が30万円の場合、次のような予算を考えることができます。
| 項目 | 予算の例 |
|---|---|
| 住居費 | 80,000円 |
| 食費 | 40,000円 |
| 光熱費 | 20,000円 |
| 通信費 | 10,000円 |
| 日用品費 | 10,000円 |
| 交通費 | 15,000円 |
| 保険料 | 15,000円 |
| 娯楽・交際費 | 30,000円 |
| 貯金 | 50,000円 |
| その他・予備費 | 30,000円 |
| 合計 | 300,000円 |
これはあくまで一例です。実際には、住んでいる地域や家族構成、住居費などによって必要な金額は異なります。
大切なのは、無理のない予算を設定することです。
最初から厳しい金額にすると続かなくなることもあるため、少し余裕を持たせながら調整していきましょう。
5. 家計簿アプリやノートを活用する
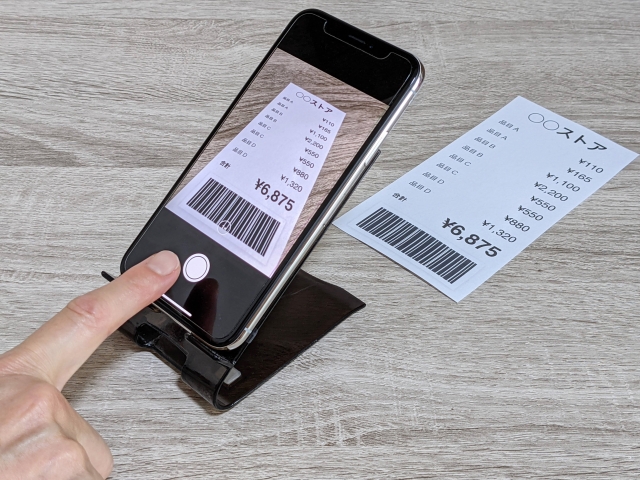
家計管理を続けるためには、自分に合った記録方法を見つけることも大切です。
代表的な方法は、家計簿アプリとノートの2つです。
家計簿アプリ
スマートフォンで手軽に支出を記録したい方には、家計簿アプリが便利です。
銀行口座やクレジットカードなどを連携できるサービスもあり、対応状況によっては支出を自動で取り込めます。
手入力の手間を減らせるため、忙しい方でも続けやすい方法です。
ノートや手書きの家計簿
自分で書いて管理したい方には、ノートや手書きの家計簿もおすすめです。
使った金額を自分の手で記録することで、お金の流れを意識しやすくなります。
市販の家計簿を使うほか、普通のノートに日付と金額を書くだけでも十分です。
どちらが優れているというわけではないので、自分が負担なく続けられる方法を選びましょう。
6. 貯金する金額を先に決める
毎月余ったお金を貯金しようと思っていても、なかなか残らないことがあります。
そのような場合は、収入が入ったタイミングで貯金する金額を先に分けておく方法がおすすめです。
例えば、毎月3万円を貯金すると決めたら、給与が入ったらすぐに別の口座へ移します。
残ったお金で生活する仕組みにすることで、貯金を習慣化しやすくなります。
ただし、生活費が不足してしまうほど無理に貯金額を増やす必要はありません。
まずは毎月5,000円や1万円など、無理のない金額から始めてみましょう。
7. 買い物の前に必要なものを確認する
日々の買い物も、家計管理に大きく関係しています。
スーパーやドラッグストアに行くと、予定していなかった商品まで購入してしまうことがありますよね。
無駄な出費を減らしたいときは、買い物に行く前に必要なものをメモしておくと便利です。
例えば、次のような工夫があります。
- 買い物リストを作る
- 冷蔵庫の中身を確認してから買い物に行く
- セールだからという理由だけで購入しない
- 日用品の在庫を確認する
- 大きな買い物は一度考えてから決める
すべての買い物を我慢する必要はありません。
必要なものと欲しいものを分けて考えるだけでも、支出を見直すきっかけになります。
8. 定期的に家計を見直す
家計管理は、一度予算を決めたら終わりではありません。
生活環境や収入、家族構成が変われば、必要な支出も変わっていきます。
そのため、月に1回程度は家計を振り返る時間を作りましょう。
確認したいポイントは次のとおりです。
- 予算内で生活できたか
- 予定外の出費はなかったか
- 使っていないサービスを契約していないか
- 食費や日用品費が増えすぎていないか
- 貯金は予定どおりできたか
予算を超えてしまった項目があっても、自分を責める必要はありません。
原因を確認して、翌月の予算や買い物の方法を調整していけば大丈夫です。
9. 急な出費に備えて予備費を用意する
家計管理では、毎月決まった支出だけでなく、急な出費への備えも重要です。
例えば、次のような支出は突然発生することがあります。
- 家電の故障や買い替え
- 車の修理やメンテナンス
- 冠婚葬祭
- 医療費
- 引っ越しや家具の購入
こうした出費に備えるために、毎月の生活費とは別に予備費を用意しておくと安心です。
毎月少しずつ積み立てておけば、急な支出が発生したときにも家計への負担を抑えやすくなります。
10. 完璧を目指さず、自分に合った方法で続ける
家計管理を始めたばかりの頃は、細かく記録しようと頑張りすぎてしまうことがあります。
しかし、毎日すべての支出を記録するのが負担になり、途中でやめてしまっては意味がありません。
最初は、次の3つだけでも十分です。
- 毎月の収入を確認する
- 大きな支出を把握する
- 毎月の貯金額を決める
慣れてきたら、食費や日用品費などの細かい項目も管理していきましょう。
自分の生活スタイルに合った方法を見つけることが、長く続けるためのポイントです。
まとめ
家計管理は、毎月のお金の流れを把握し、無理のない範囲で支出を見直していくことが大切です。
まずは収入と支出を書き出し、固定費と変動費に分けて整理するところから始めてみましょう。
そのうえで、自分に合った家計簿の方法を選び、少しずつ貯金や予算管理の習慣を身につけていくのがおすすめです。
最初から完璧にできなくても問題ありません。
できることから一つずつ取り入れて、毎月のお金を気持ちよく管理できるようにしていきましょう。
コメント